

Daily Budget - Expense Tracker
autorstwa Kupros Inc.
0.0
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 0.0
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
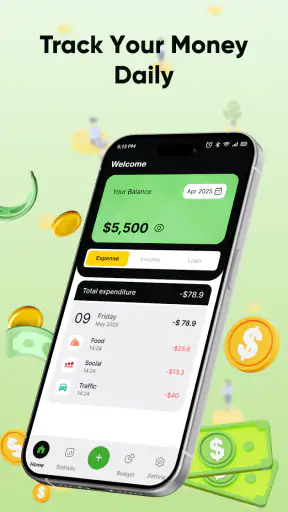
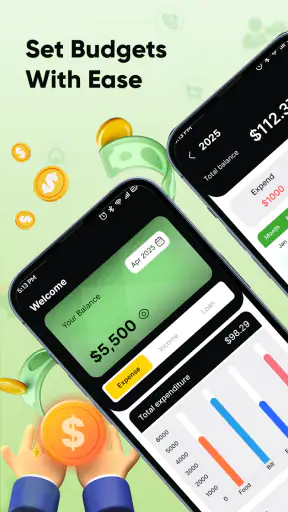
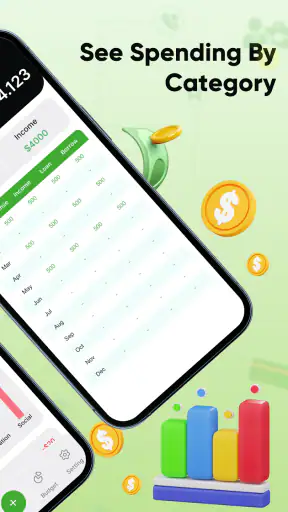
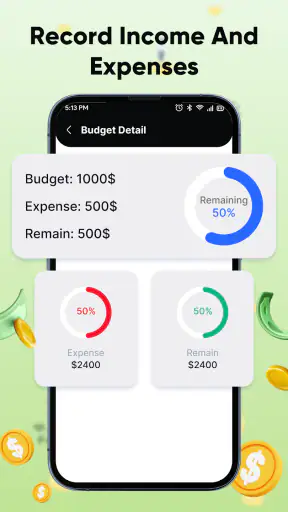
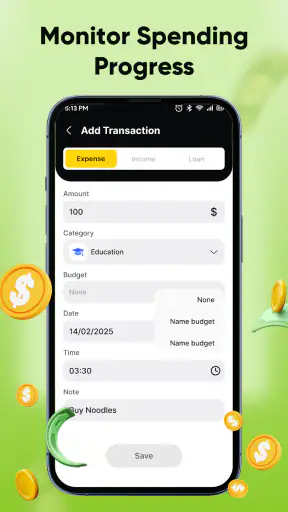
 Analiza autorstwa Getfullapps
Kontrolowanie drobnych wydatków zwykle nie przegrywa z brakiem wiedzy, tylko z brakiem prostego nawyku. Właśnie na tym skupia się Daily Budget - Expense Tracker, aplikacja finansowa od Kupros Inc., której główna idea sprowadza się do codziennego rejestrowania wydatków i porządkowania ich na bieżąco. Po moim używaniu widzę, że jej największą wartością nie jest rozbudowana analiza finansowa, lecz zmniejszenie tarcia między zakupem a zapisaniem go.
To bezpłatna aplikacja przeznaczona dla osób, które chcą lepiej widzieć, gdzie uciekają pieniądze, ale niekoniecznie potrzebują pełnego systemu budżetowego. Działa na urządzeniach z Androidem od wersji 7.0, ma oznaczenie PEGI 3, a jej aktualna wersja to 1.0.0. W sklepie przekroczyła próg ponad stu tysięcy instalacji, co sugeruje, że prosty model codziennego zapisywania wydatków trafia do szerokiej grupy użytkowników.
Jedna funkcja, która zmienia codzienne podejście do pieniędzy
Najważniejszą funkcją Daily Budget jest regularne rejestrowanie wydatków. Brzmi to skromnie, ale właśnie ta prostota ma praktyczny skutek: zamiast przypominać sobie pod koniec miesiąca, na co poszła gotówka, mogę zapisać zakup wtedy, gdy jeszcze go pamiętam. Dzięki temu aplikacja działa bardziej jak dziennik finansowy niż jak skomplikowany panel analityczny.
To rozróżnienie jest istotne. Wiele narzędzi finansowych próbuje od razu pokazać wykresy, kategorie, limity i podsumowania. Daily Budget zaczyna od podstawowego pytania: co wydałem dzisiaj? Taki punkt wyjścia jest szczególnie wygodny dla osoby, która wcześniej nie prowadziła budżetu albo porzucała arkusze kalkulacyjne po kilku dniach.
W moim odczuciu codzienne zapisywanie wydatków działa najlepiej wtedy, gdy nie traktuje się go jako obowiązku administracyjnego. Wpis powinien być krótkim zatrzymaniem po zakupie, a nie wieczorną sesją odtwarzania całego dnia z pamięci. Im szybciej pojawia się zapis, tym mniejsze ryzyko pominięcia drobnej płatności, która pojedynczo wydaje się nieistotna, lecz powtarzana regularnie zaczyna wpływać na budżet.
Dlaczego codzienność jest ważniejsza niż efektowny raport
Największa korzyść nie pojawia się w chwili wpisania jednej kawy czy biletu. Pojawia się wtedy, gdy po kilku dniach zaczynam zauważać własny schemat. Nie chodzi tylko o sumę, ale o momenty, w których wydaję bez planu: szybki zakup w drodze, dodatkowa przekąska, mała płatność wykonana z przyzwyczajenia. Aplikacja może pomóc nazwać ten wzorzec, bo wymusza krótką refleksję nad każdym wydatkiem.
To podejście jest mniej onieśmielające niż budowanie kompletnego budżetu od zera. Nie muszę najpierw tworzyć rozbudowanej listy celów i kategorii, aby zacząć obserwować pieniądze. Wystarczy konsekwencja. W praktyce największą siłą nie jest automatyzacja, lecz zamiana niejasnego poczucia, że „dużo wydaję”, na konkretne codzienne zapisy.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Jednocześnie nie przeceniałbym tej funkcji. Sam rejestr nie rozwiązuje problemu nadmiernych wydatków. Aplikacja pokazuje zachowanie, ale decyzja o zmianie nadal należy do użytkownika. Jeśli ktoś oczekuje, że narzędzie samo połączy wszystkie finanse i przygotuje gotowy plan oszczędzania, może poczuć niedosyt.
Sieć a codzienny rytm zapisywania
Przy tak prostym dzienniku ważniejsze od efektownych funkcji jest to, czy mogę wygodnie dotrzeć do wpisu wtedy, gdy przychodzi mi do głowy. W sklepie opisano przeznaczenie aplikacji jako codzienne porządkowanie wydatków, ale nie jej zależność od połączenia. Dlatego nie zakładałbym, że każdy zapis lub przegląd działa bez sieci; rozsądniej jest sprawdzić to w swoim typowym miejscu użycia, zanim oprę na niej cały obieg finansów.
W praktyce przydatny nawyk nie wymaga długiej sesji: po płatności mogę zanotować ją, gdy mam chwilę i dostęp do telefonu. Jeśli akurat nie chcę wyciągać go przy kasie, mogę zapamiętać kwotę i wrócić do wpisu w spokojniejszym momencie, ale warto nie odkładać tego do końca dnia. Przy kilku podobnych zakupach kolejność i szczegóły łatwo się zacierają.
Jak korzysta się z niej w praktyce
Najlepszy sposób używania Daily Budget to wprowadzenie stałego momentu zapisu. Ja potraktowałbym ją jako aplikację otwieraną bezpośrednio po zakupie albo przy pierwszym spokojnym momencie po powrocie do domu. Ważne, aby nie odkładać wszystkich wpisów na koniec tygodnia. Wtedy pamięć zaczyna mieszać podobne transakcje, a drobne wydatki łatwo całkowicie znikają.
Dobrym zwyczajem jest wpisywanie także małych kwot. To właśnie one są najczęściej pomijane w tradycyjnych notatkach, ponieważ pojedynczo nie wyglądają groźnie. Gdy jednak pojawiają się regularnie, tworzą obraz codziennych przyzwyczajeń. Zamiast oceniać każdy zakup osobno, warto po kilku dniach spojrzeć na całość i zadać sobie pytanie, które wydatki były zaplanowane, a które wynikały z pośpiechu.
Drugą praktyczną wskazówką jest rozdzielenie zapisu od oceny. Najpierw warto spokojnie zanotować wydatek, bez natychmiastowego usprawiedliwiania go albo krytykowania siebie. Dopiero później można przejrzeć wpisy i zdecydować, czy dany nawyk wymaga korekty. Takie podejście zmniejsza ryzyko, że aplikacja zacznie kojarzyć się z wyrzutami sumienia, zamiast pomagać w podejmowaniu lepszych decyzji.
Przykład zwykłego dnia
Wyobraźmy sobie dzień pracy z kilkoma drobnymi płatnościami. Rano kupuję coś po drodze, w południe płacę za lunch, a po pracy robię szybkie zakupy. Każdy wydatek jest prosty, więc łatwo uznać, że nie warto go zapisywać. Wieczorem pamiętam głównie większy zakup, a reszta zostaje w tle.
Przy regularnym korzystaniu z aplikacji każdy z tych momentów trafia do dziennika. Po kilku dniach nie muszę zgadywać, dlaczego planowany budżet zaczął się kurczyć szybciej, niż zakładałem. Widzę, że problemem nie był jeden wyjątkowy zakup, lecz powtarzalny układ dnia. To cenna różnica, ponieważ łatwiej zmienić konkretną rutynę niż walczyć z ogólnym poczuciem, że pieniądze „jakoś znikają”.
Właśnie w takim scenariuszu narzędzie ma najwięcej sensu: przy codziennych, rozproszonych wydatkach, których nie chce się prowadzić w arkuszu. Nie potrzebuję wtedy rozbudowanej księgowości. Potrzebuję miejsca, do którego mogę wrócić i sprawdzić, co naprawdę wydarzyło się w ciągu dnia.
Jak utrzymać nawyk bez przeciążenia
Nie próbowałbym od pierwszego dnia tworzyć idealnego systemu. Lepiej przez początkowy okres skupić się na samej regularności i zapisywać wydatki w możliwie prosty sposób. Dopiero gdy czynność stanie się naturalna, warto zastanowić się, jakie rozróżnienia są mi faktycznie potrzebne. Zbyt szczegółowe opisy mogą sprawić, że każde wprowadzenie danych zacznie zajmować za dużo czasu.
Pomaga także krótki przegląd pod koniec dnia. Nie powinien być długą analizą. Wystarczy sprawdzić, czy wszystkie płatności zostały zapisane i czy któraś z nich powtarza się zbyt często. To jeden z mniej oczywistych sposobów wykorzystania aplikacji: nie tylko jako archiwum, ale jako punkt kontrolny przed kolejnym dniem.
Jeżeli korzystam z kilku metod płatności, szczególnie ważna staje się konsekwencja. Płatność kartą, gotówką i telefonem może dawać złudzenie, że wydatki są rozproszone i trudniejsze do uchwycenia. Ręczny zapis porządkuje je w jednym miejscu, ale tylko wtedy, gdy pamiętam o każdym źródle płatności. To zarazem siła i ograniczenie tego podejścia.
Gdy zapis odkładam albo nie mam dostępu do sieci
Nie traktowałbym telefonu jako jedynego śladu transakcji, zwłaszcza jeśli w ciągu dnia płacę na przemian gotówką i kartą. Gdy nie mogę od razu otworzyć aplikacji, pomocne jest zapisanie kwoty w krótkiej, tymczasowej notatce lub zachowanie paragonu, a potem przeniesienie informacji do dziennika. To dodatkowy krok, więc nie powinien stać się codziennym zastępstwem, ale ratuje kompletność wpisów w zabieganym dniu.
Jeśli połączenie akurat nie działa, nie zakładałbym ani utraty, ani zachowania wpisu bez sprawdzenia. Najpierw warto upewnić się, czy transakcja faktycznie pojawiła się w aplikacji, gdy wróci zwykły dostęp. Taka ostrożność jest szczególnie ważna przed usunięciem aplikacji, zmianą telefonu czy uznaniem, że dziennik sam stanowi kopię zapasową. W finansach prosty nawyk jest użyteczny, ale nie powinien zastępować własnej kontroli nad ważnymi zapisami.
Najlepszy scenariusz: osoba, która traci kontrolę na drobiazgach
Daily Budget poleciłbym przede wszystkim komuś, kto regularnie zastanawia się, gdzie podziała się część wypłaty, choć nie dokonuje dużych zakupów. To dobry wybór dla studenta, osoby zaczynającej samodzielnie zarządzać pieniędzmi albo kogoś, kto chce ograniczyć impulsywne wydatki bez instalowania rozbudowanego programu finansowego.
Aplikacja może być również przydatna podczas krótkiego okresu kontroli. Nie trzeba od razu traktować jej jako narzędzia na całe życie. Można używać jej przez kilka tygodni, aby zobaczyć własne schematy, a następnie zdecydować, które nawyki warto zmienić. Taki eksperyment bywa bardziej realistyczny niż obietnica prowadzenia perfekcyjnego budżetu przez wiele miesięcy.
W przypadku wspólnego gospodarstwa domowego sytuacja jest bardziej złożona. Jedna osoba może rejestrować swoje wydatki, ale nie daje to automatycznie pełnego obrazu finansów rodziny. Jeśli potrzebuję wspólnego budżetu z podziałem obowiązków, synchronizacją i rozliczaniem kilku osób, zwykły arkusz albo wyspecjalizowane narzędzie rodzinne może być praktyczniejsze.
Podobnie wygląda sprawa działalności gospodarczej. Do obserwowania prywatnych zakupów aplikacja może wystarczyć, lecz nie zastąpi systemu do faktur, podatków czy rozliczeń firmowych. Jej sens leży w codziennym porządku osobistych wydatków, a nie w pełnej rachunkowości.
Co daje w porównaniu z notatnikiem i arkuszem
Najprostszą alternatywą jest zwykła aplikacja notatek. Taka metoda bywa wystarczająca, jeśli chcę tylko zapisać pojedyncze kwoty, ale szybko zaczyna brakować jej porządku. Wpisy mogą mieszać się z innymi notatkami, a późniejsze odczytanie wzorców wymaga ręcznej pracy. Daily Budget ma przewagę już na poziomie przeznaczenia: otwieram je z konkretną intencją finansową.
Arkusz kalkulacyjny daje większą elastyczność. Mogę budować własne kolumny, formuły i zestawienia, ale płacę za to czasem konfiguracji. Dla osoby, która lubi kontrolować każdy szczegół, arkusz pozostaje lepszym rozwiązaniem. Dla kogoś, kto chce szybko zapisać wydatek bez projektowania systemu, aplikacja jest wygodniejsza.
Rozbudowane aplikacje budżetowe mogą oferować szerszy obraz finansów, lecz ich bogactwo nie zawsze pomaga początkującemu. Im więcej ekranów, ustawień i decyzji na starcie, tym większa szansa, że użytkownik odłoży konfigurację na później. Daily Budget wygrywa wtedy, gdy najważniejsze jest rozpoczęcie i utrzymanie prostego nawyku, a nie stworzenie idealnego centrum finansowego.
Najważniejsze kompromisy przed instalacją
Największym kompromisem jest ręczne wprowadzanie danych. To właśnie ono buduje świadomość, ale jednocześnie wymaga pamiętania o każdym zakupie. Osoba, która oczekuje automatycznego pobierania transakcji, może uznać ten model za zbyt powolny. W mojej ocenie ręczność jest zaletą dla kogoś, kto chce zauważać własne decyzje, lecz wadą dla użytkownika nastawionego wyłącznie na oszczędność czasu.
Drugim ograniczeniem jest ryzyko niepełnego obrazu. Jeden pominięty zakup nie przekreśla całego dziennika, ale większa liczba luk może prowadzić do błędnych wniosków. Dlatego warto wyrobić sobie prostą zasadę: zapisuję wydatek od razu, a jeśli nie mogę, robię krótką notatkę przypominającą. Bez tego aplikacja będzie pokazywać nie rzeczywistość, lecz jej fragment.
Trzeba też uważać, aby nie zamienić kontroli finansów w obsesyjne sprawdzanie każdej drobnej kwoty. Celem powinno być rozpoznanie wzorców i podejmowanie rozsądniejszych decyzji, nie karanie się za każdy zakup. Jeśli codzienne wpisy wywołują niepotrzebny stres, lepiej ograniczyć przeglądanie do krótkich, zaplanowanych momentów.
Wersja 1.0.0 sugeruje również, że korzystam z narzędzia na wczesnym etapie rozwoju. Nie traktowałbym tego automatycznie jako problemu, ale podchodziłbym ostrożnie do budowania całego systemu finansowego wyłącznie na jednej aplikacji. Do prostego monitorowania wydatków sprawdza się dobrze; przy bardziej wymagających potrzebach warto zachować dodatkową metodę kontroli.
Kiedy lepiej wybrać inne rozwiązanie
Nie wybrałbym Daily Budget dla osoby, która potrzebuje wspólnego dostępu do budżetu, zaawansowanych raportów albo automatycznego pobierania operacji z kont. W takim przypadku wygodniejszy będzie produkt zaprojektowany specjalnie do synchronizacji i szerszego zarządzania finansami.
Nie jest to też najlepsza opcja dla kogoś, kto nie chce ręcznie wykonywać żadnych wpisów. Sama bezpłatność nie zmienia faktu, że skuteczność zależy od regularnego udziału użytkownika. Jeśli wiem, że po kilku dniach przestanę zapisywać zakupy, lepiej zacząć od metody, która wymaga mniej pamiętania albo daje mi silniejszy powód do powrotu.
Z drugiej strony brak rozbudowania może być dokładnie tym, czego potrzebuję. Osoba zmęczona przesadnie skomplikowanymi narzędziami finansowymi dostaje prostszy punkt startu. Nie muszę znać się na budżetowaniu, aby zacząć obserwować swoje zachowanie. To rozsądny wybór dla użytkownika, który chce najpierw zobaczyć problem, a dopiero później zdecydować, czy potrzebuje bardziej zaawansowanych metod.
Dla kogo ta aplikacja ma największą wartość
Najwięcej zyska osoba, która potrzebuje krótkiego, codziennego kontaktu ze swoimi wydatkami. Daily Budget nie próbuje zastąpić doradcy finansowego ani pełnego systemu księgowego. Jej rola jest bardziej przyziemna i przez to użyteczna: pomaga zebrać rozproszone decyzje w jeden czytelny nawyk.
Docenią ją także użytkownicy, którzy wcześniej zaczynali prowadzić budżet, lecz rezygnowali z powodu zbyt dużej liczby ustawień. Tutaj można zacząć od prostego rejestrowania i dopiero z czasem wypracować własny sposób przeglądania wydatków. To podejście jest mniej efektowne niż rozbudowane dashboardy, ale może być trwalsze dla osoby początkującej.
Nie poleciłbym jej natomiast komuś, kto oczekuje pełnej automatyzacji, rodzinnego zarządzania pieniędzmi albo profesjonalnej ewidencji. W tych sytuacjach prostota przestaje być zaletą, a staje się ograniczeniem. Warto dobrać narzędzie do rzeczywistego problemu, zamiast instalować aplikację tylko dlatego, że jest bezpłatna.
Moja ocena codziennego użycia
Daily Budget - Expense Tracker jest bezpłatną aplikacją finansową dla Androida, przygotowaną przez Kupros Inc. Została wydana 13 stycznia 2026 roku, a jej obecna wersja to 1.0.0. Oznaczenie PEGI 3 dobrze pasuje do użytkowego charakteru narzędzia. Warto pamiętać, że liczba instalacji nie przesądza o tym, czy ręczny sposób pracy będzie odpowiadał właśnie mnie; lepiej ocenić go przez własny rytm dnia.
Jeżeli zapisuję wydatki głównie w drodze, przed instalacją zastanowiłbym się, czy chcę robić to od razu, czy dopiero po powrocie do domu, oraz jak będę postępować w miejscach z niestabilnym dostępem do sieci. To nie jest powód, by z góry skreślić aplikację, lecz praktyczny test dopasowania. Wygodny dziennik to taki, do którego rzeczywiście wracam, a nie tylko taki, który dobrze wygląda w teorii.
Moja końcowa ocena jest pozytywna, ale konkretna: Daily Budget - Expense Tracker ma sens jako codzienny rejestr wydatków i pierwszy krok do lepszego panowania nad pieniędzmi. Nie obiecuje rozwiązania wszystkich finansowych problemów i właśnie dlatego łatwo zrozumieć, do czego służy. Jeśli będę wpisywać zakupy regularnie, zyskam realny obraz własnych nawyków. Jeśli oczekuję automatycznych analiz i pełnego centrum finansowego, powinienem poszukać bardziej rozbudowanej alternatywy.
Najlepszy efekt pojawia się wtedy, gdy aplikacja staje się krótkim codziennym rytuałem, a nie kolejnym projektem do perfekcyjnego skonfigurowania. Dla początkującego użytkownika finansów osobistych to może być wystarczająco proste narzędzie, aby wreszcie zacząć zauważać małe decyzje, które składają się na większy miesięczny obraz.
Zalety
- Szybkie dodawanie wydatków dzięki prostemu, przejrzystemu interfejsowi.
- Możliwość ustalania dziennych limitów pomaga kontrolować impulsywne zakupy.
- Czytelne podsumowania ułatwiają analizę codziennych nawyków finansowych.
- Kategoryzowanie transakcji pozwala łatwo sprawdzić, na co wydajesz najwięcej.
- Przydatna aplikacja dla osób zaczynających świadome zarządzanie budżetem.
Wady
- Brak rozbudowanych funkcji dla zaawansowanego planowania finansów.
- Ręczne wpisywanie transakcji może być uciążliwe przy dużej liczbie wydatków.
- Ograniczona automatyzacja nie zastąpi pełnoprawnej aplikacji bankowej.
- Niektóre opcje mogą wymagać zakupu wersji premium.
- Aplikacja skupia się na bieżących wydatkach, a nie na długoterminowych celach.
Często zadawane pytania dotyczące Daily Budget - Expense Tracker
Czym jest Daily Budget - Expense Tracker i do czego służy?
Daily Budget - Expense Tracker to aplikacja przeznaczona do codziennego kontrolowania wydatków i planowania budżetu. Pozwala rejestrować zakupy, rachunki oraz przychody, a następnie porządkować je według kategorii. Na podstawie wprowadzonych danych aplikacja pomaga ocenić, ile pieniędzy można bezpiecznie wydać danego dnia, dzięki czemu łatwiej kontrolować impulsywne zakupy i realizować cele finansowe.
Czy aplikacja Daily Budget - Expense Tracker jest odpowiednia dla początkujących użytkowników?
Tak, aplikacja jest stosunkowo łatwa w obsłudze, także dla osób, które wcześniej nie korzystały z narzędzi do zarządzania finansami. Najważniejsze informacje można wprowadzać ręcznie w kilku krokach, a przejrzysty interfejs ułatwia sprawdzanie dziennego limitu i historii transakcji. Warto jednak poświęcić chwilę na ustawienie dochodów, stałych opłat oraz częstotliwości wypłat, aby obliczenia były bardziej użyteczne.
Czy Daily Budget - Expense Tracker działa bez połączenia z internetem?
Wiele podstawowych czynności, takich jak dodawanie wydatków, przeglądanie zapisanych danych czy sprawdzanie bieżącego budżetu, może być wykonywanych bez stałego dostępu do internetu. Dostępność funkcji online może jednak zależeć od konkretnej wersji aplikacji, systemu operacyjnego oraz używanych usług dodatkowych. Przed rozpoczęciem korzystania warto sprawdzić opis w sklepie Google Play lub App Store, szczególnie jeśli zależy Ci na synchronizacji danych.
Czy aplikacja automatycznie pobiera transakcje z konta bankowego?
Daily Budget - Expense Tracker jest przede wszystkim narzędziem do ręcznego monitorowania finansów, dlatego nie należy zakładać, że automatycznie połączy się z każdym bankiem i pobierze historię operacji. Wprowadzanie wydatków samodzielnie wymaga nieco regularności, ale daje większą kontrolę nad tym, jakie informacje trafiają do aplikacji. Przed pobraniem sprawdź aktualną listę funkcji, ponieważ możliwości mogą różnić się między wersją bezpłatną a płatną.
Czy Daily Budget - Expense Tracker jest darmowy i czy zawiera zakupy w aplikacji?
Aplikację można zwykle pobrać bezpłatnie, jednak część bardziej zaawansowanych funkcji może być dostępna dopiero po wykupieniu wersji premium lub subskrypcji. Dotyczy to potencjalnie dodatkowych statystyk, większych możliwości personalizacji, kopii zapasowych albo usunięcia reklam. Warunki cenowe i zakres funkcji mogą zmieniać się w czasie, dlatego przed instalacją warto przeczytać informacje podane w sklepie właściwym dla Twojego urządzenia.
Przeczytaj o Daily Budget - Expense Tracker w swoim języku

Daily Budget - Expense Tracker
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu khanhlinh59037@gmail.com, odwiedź stronę https://tr502i-money.vercel.app/ lub zapoznaj się z jego https://tr502i-money.vercel.app/policy.










